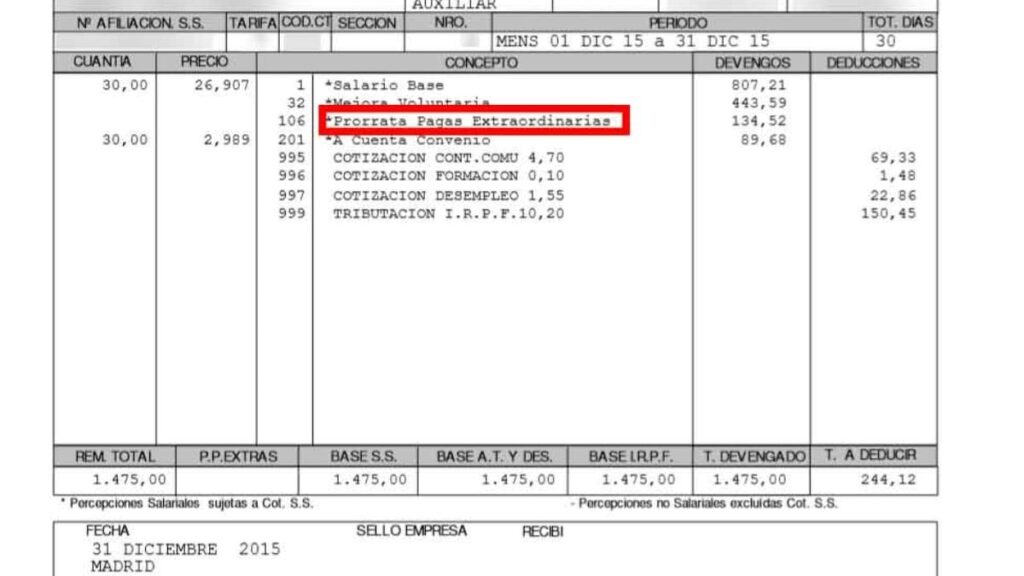
추가 크리스마스 수당은 일반 급여보다 할인율이 적습니다. 두 번의 추가 수당에 대한 사회보장 기여금이 해당 연도 급여에서 조금씩 공제되기 때문입니다. 급여가 약 30,000유로인 경우 월 약 23유로가 됩니다. 반면 재무부는 추가 급여에서 개인 소득세를 원천징수하며 급여와 동일한 비율로 원천징수합니다.
근로자법 제31조는 근로자가 “1년에 두 번의 특별 상여금을 받을 권리가 있으며 그 중 한 장은 크리스마스 휴가 때”를 받을 권리가 있다고 설명하고 있으며 그 금액과 그 금액을 연간 12개 급여에 걸쳐 분배할 수 있는 가능성을 단체 협약에 맡깁니다(일명 비례 급여). 배포되지 않을 경우 회사는 일반적으로 12월에 해당하는 크리스마스 비용을 별도로 지불합니다. 적용되는 기여금은 일반사회보장제도 근로자의 기여금입니다. 왜냐하면 수동적 계층의 공무원의 경우 기여 방식이 다르기 때문입니다.
일반 사회 보장법 제 147조에는 이러한 추가 지불금에 대한 기여금이 “연중 12개월 동안 비례 배분됩니다”라고 명시되어 있습니다. 즉, 추가 수당의 일부는 보통 급여 내에서 매월 조금씩 기여됩니다. 그래서 12월에도 다시 할인되지 않습니다.
예를 들어, 자녀가 없고 무기한 계약을 맺고 14회 지급으로 연간 총 30,000유로를 버는 독신 근로자는 월 총 2,142.86유로를 벌지만 매달 2,500유로(그의 급여에 두 번의 추가 지급액을 더한 금액)를 기부합니다. 즉, 매달 그는 아직 받지 못한 357.14유로에 대해 견적을 내었습니다. 기여금(MEI, 연금 기금에 대한 추가 기여금 포함)에 대한 명령 PJC/297/2026에 따르면 정규직 근로자가 2026년에 지불하는 6.50%를 기준으로 추가 지불금으로 각 급여에서 약 23유로, 즉 연간 278.57유로가 나옵니다.
추가 급여에는 12월 급여와 동일한 비율의 개인 소득세가 부과됩니다.
개인 소득세의 경우에는 정반대의 현상이 발생합니다. 개인 소득세 규정 제82조에서는 징수된 전체 금액에 원천징수율을 적용하도록 규정하고 있기 때문입니다. 이런 식으로 30,000유로를 추가하면 급여와 동일한 원천징수액인 351.86유로가 발생하며, 두 가지를 합산하면 12월 개인 소득세 할인이 두 배가 됩니다.
이 비율은 연중 급여나 개인 또는 가족 상황이 변경되는 경우(예: 자녀 출산) 변경되며, 그 이후 회사는 원천징수액을 다시 계산해야 합니다(규정 87조에 명시되어 있음). 연말에 급여가 인상되면 추가 급여는 이전 달보다 더 높은 비율이 될 수 있습니다.
비율은 각 근로자의 급여 및 가족 상황에 따라 다릅니다(2026년 개인소득세 원천징수가 적용되는 방식입니다). 급여는 자체 개인 소득세가 부과되는 바스크 지방과 나바라, 원천징수액이 60% 감소되는 세우타와 멜리야를 제외하고는 스페인 전역에서 동일하게 계산됩니다.
BOE에서 승인한 MEI로 인해 수천 명의 근로자가 급여에서 새로운 급여 삭감을 확인할 수 있습니다. 최고 급여의 경우 연간 최대 104유로
아이린 몬테로(Irene Montero)는 63세에 은퇴하여 최저 및 비기여 연금을 인상하고 최저 임금을 1,800유로로 인상할 것을 제안했습니다.
개인 소득세 규정을 고려하면 65세 미만, 자녀가 없는 1인, 무기한 계약, 14회 지급 및 기타 소득이 없는 경우(표시 데이터), 급여에 따라 추가 급여와 일반 급여에서 주머니에 들어갈 금액을 추정할 수 있습니다.
| 연간 총 급여(유로) | 총 추가 수당(유로) | 개인소득세 원천징수 | 순 추가 급여(유로) | 일반 급여 순액(유로) |
|---|---|---|---|---|
| 20,000 | 1,428.57 | 8.87% (126.71유로) | 1,301.86 | 1,193.53 |
| 25,000 | 1,785.71 | 14.09% (251.61유로) | 1,534.10 | 1,398.68 |
| 30,000 | 2,142.86 | 16.42% (351.86유로) | 1,791.00 | 1,628.50 |
| 35,000 | 2,500.00 | 18.08% (452.00유로) | 2,048.00 | 1,858.42 |
| 40,000 | 2,857.14 | 19.36% (553.14유로) | 2,304.00 | 2,087.33 |